VKR Empreendimentos: O mercado imobiliário não cabe em um mandato
A cada quatro anos, o Brasil volta suas atenções para as urnas. Discutem-se os rumos da economia, as prioridades do poder público e os caminhos que o país deverá seguir. Mas existe uma particularidade no mercado imobiliário: enquanto os ciclos políticos são medidos em mandatos, os investimentos do setor são planejados para décadas.
A cada quatro anos, o Brasil volta suas atenções para as urnas. Discutem-se os rumos da economia, as prioridades do poder público e os caminhos que o país deverá seguir. Mas existe uma particularidade no mercado imobiliário: enquanto os ciclos políticos são medidos em mandatos, os investimentos do setor são planejados para décadas.
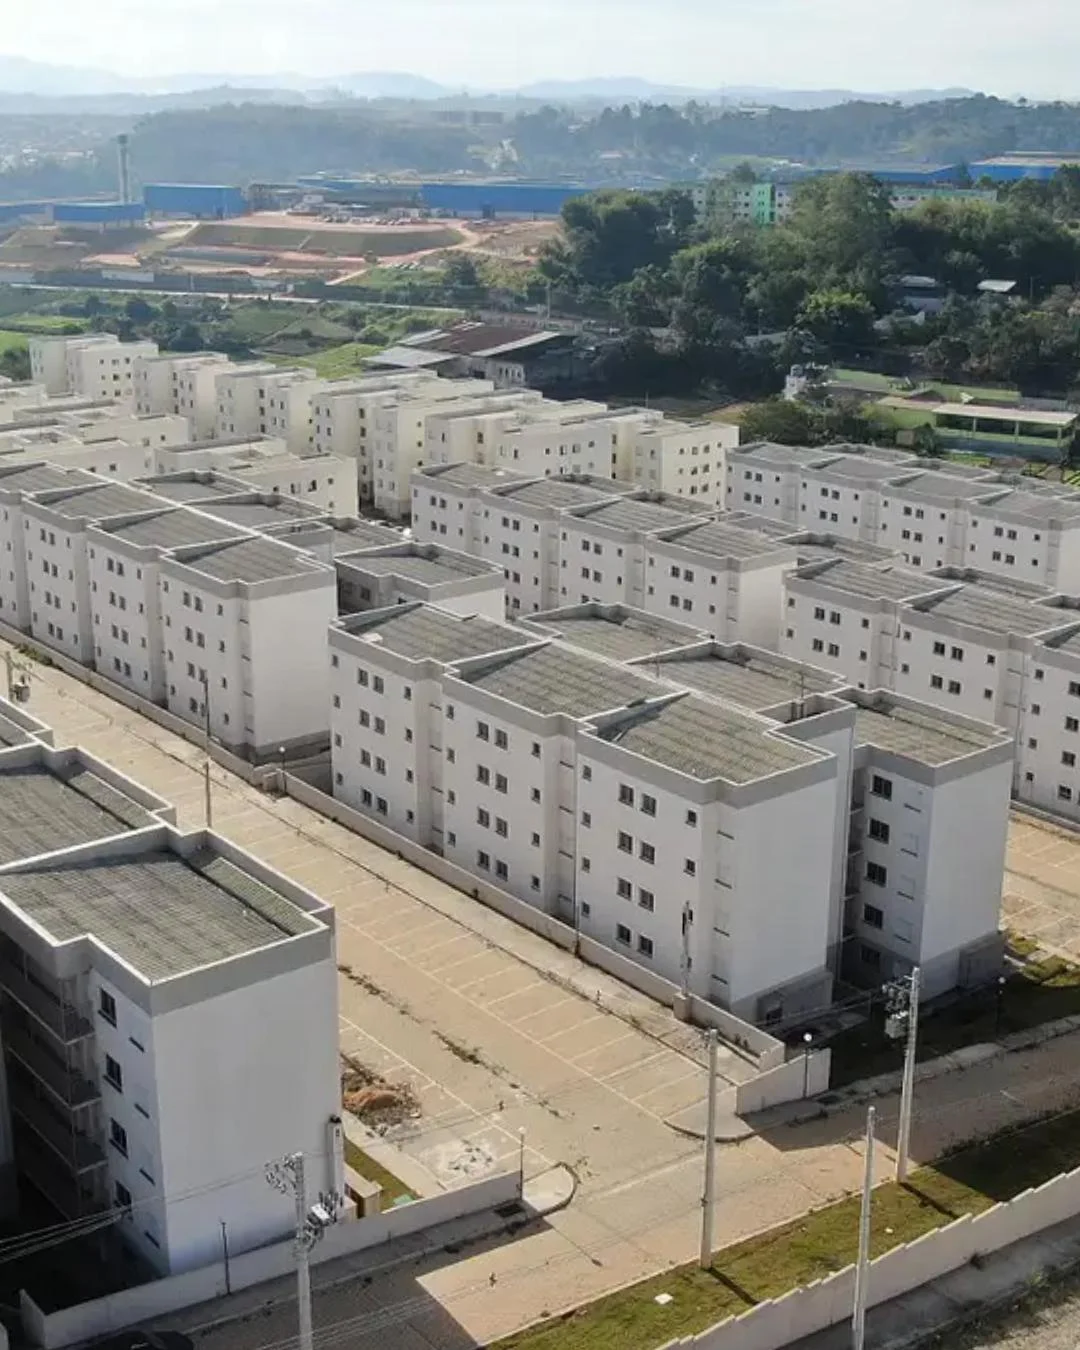
Um empreendimento começa muito antes da primeira obra. Envolve aquisição de terrenos, estudos de viabilidade, aprovações, financiamentos e decisões tomadas com base em expectativas sobre o futuro. Da concepção à entrega, um projeto pode atravessar diferentes administrações públicas. Já o financiamento assumido por uma família pode acompanhá-la por 20 ou 30 anos.
É por isso que a eleição importa ao setor, independentemente de quem vença. E, embora pareça distante do canteiro de obras, uma eleição chega ao mercado imobiliário por diferentes caminhos.
O primeiro é o custo do dinheiro. A taxa Selic, que começou 2026 em 15% ao ano, recuou para 13,75% em setembro. Sua trajetória depende do controle da inflação e das condições econômicas, mas também é influenciada pelas expectativas sobre o equilíbrio das contas públicas. Quando cresce a percepção de risco, os juros de longo prazo podem reagir, afetando as condições de financiamento.
Para uma família, uma diferença na taxa de juros pode determinar se a prestação cabe ou não no orçamento. Para uma incorporadora, o custo do capital interfere na viabilidade de novos projetos. Em ambos os casos, decisões tomadas hoje produzem consequências durante muitos anos.
O segundo caminho é a disponibilidade de crédito. O financiamento imobiliário brasileiro depende de fontes como a poupança e o FGTS, além de regras que orientam a utilização desses recursos. Mesmo diante de juros elevados, a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) revisou, em agosto, sua projeção de crescimento do crédito imobiliário em 2026 de 16% para 25%. A demanda permanece, mas a capacidade de transformá-la em aquisição depende das condições oferecidas ao comprador.
O terceiro caminho está nas políticas habitacionais. Programas federais como o atualmente denominado de Minha Casa, Minha Vida, e que já foi substituído pelo Casa Verde e Amarela, demonstram como as políticas de acesso à moradia podem mudar de nome, regras e prioridades a cada governo. Independentemente da nomenclatura, esses programas desempenham um papel fundamental na produção de novos empreendimentos e na ampliação do acesso à casa própria. Faixas de renda, subsídios, limites de financiamento e recursos disponíveis são decisões que determinam quais famílias conseguem comprar e quais projetos se tornam viáveis. No Paraná, iniciativas como o Casa Fácil também exercem esse papel, complementando o acesso à habitação.
Isso não significa que as políticas públicas devam permanecer imutáveis. É natural e necessário que sejam avaliadas e aperfeiçoadas. O fundamental é garantir previsibilidade e continuidade, para que mudanças de governo não comprometam o planejamento das famílias, os investimentos das empresas e o atendimento à demanda habitacional.
O quarto caminho é o comportamento das próprias empresas. Diante de um cenário econômico incerto, investimentos podem ser reavaliados, lançamentos antecipados ou adiados e novos projetos submetidos a critérios mais conservadores. Essas decisões afetam a oferta de imóveis, a geração de empregos e o ritmo de desenvolvimento das cidades.
Os efeitos também não são iguais para todos os segmentos. Empreendimentos de alto padrão, geralmente menos dependentes de financiamento, podem apresentar maior resistência às oscilações do crédito. O segmento econômico conta com mecanismos de apoio habitacional. Já as famílias de renda intermediária, que dependem de financiamento sem necessariamente ter acesso a subsídios, podem sentir de forma mais intensa as mudanças nas condições de compra.
Entretanto, existe algo que nenhuma eleição altera: a necessidade de moradia. Segundo a Fundação João Pinheiro, o déficit habitacional brasileiro era de aproximadamente 5,8 milhões de moradias em 2024. Essa demanda existe antes e depois das urnas. O que muda é a capacidade do país de responder a ela, em que velocidade e a que custo.
Em Araucária, essa relação também se manifesta. As decisões sobre financiamento, subsídios e política econômica tomadas nas esferas federal e estadual chegam diretamente às famílias e às empresas locais. Ao mesmo tempo, o desenvolvimento da cidade depende de planejamento urbano, infraestrutura, mobilidade e regras claras para novos empreendimentos, atribuições que também envolvem a administração municipal.
Uma cidade não pode ser planejada apenas até a próxima eleição. Seu crescimento precisa considerar as necessidades das próximas décadas, independentemente de quem esteja à frente do poder público.
O setor imobiliário precisa de estabilidade econômica, segurança jurídica, políticas habitacionais consistentes e condições para investir e produzir. Afinal, governos se renovam a cada eleição. Mas as cidades que construímos, as moradias que entregamos e os compromissos assumidos pelas famílias permanecem muito além de um mandato.
Por Vanderley Ribeiro CEO da VKR Empreendimentos – Cuidar. Construir. Transformar
Edição n.º 1954
Veja também